
Τι αλλάζει για καταθέτες και δανειολήπτες
ΕΙΡΗΝΗ ΣΑΚΕΛΛΑΡΗ
Τι αλλάζει για καταθέτες και δανειολήπτες με τη νέα αύξηση επιτοκίων της ΕΚΤ
Νέα επιβάρυνση για τους δανειολήπτες, ειδικά όσους έχουν δανειστεί με κυμαινόμενα επιτόκια - Στη φθήνια παραμένουν οι καταθέσεις, την ώρα που η Ευρωπαϊκή Κεντρική Τράπεζα δεν αποκλείει και νέα αύξηση μέσα στη χρονιά
© Απαγορεύεται από το δίκαιο της Πνευμ. Ιδιοκτησίας η καθ΄οιονδήποτε τρόπο παράνομη χρήση/ιδιοποίηση του παρόντος, με βαρύτατες αστικές και ποινικές κυρώσεις για τον παραβάτη
Το χέρι στην τσέπη για κάτι παραπάνω θα κληθούν να βάλουν οι δανειολήπτες μετά και τη νέα άνοδο των επιτοκίων από την Ευρωπαϊκή Κεντρική Τράπεζα, ενώ στο μέτωπο των καταθέσεων οι ελληνικές τράπεζες δεν φαίνεται, τουλάχιστον προς το παρόν, να ακολουθούν τα αντανακλαστικά άλλων ευρωπαϊκών ομίλων, αν και η νέα άνοδος των επιτοκίων αναμένεται να οδηγήσει σταδιακά σε υψηλότερες αποδόσεις ορισμένων καταθετικών προϊόντων.
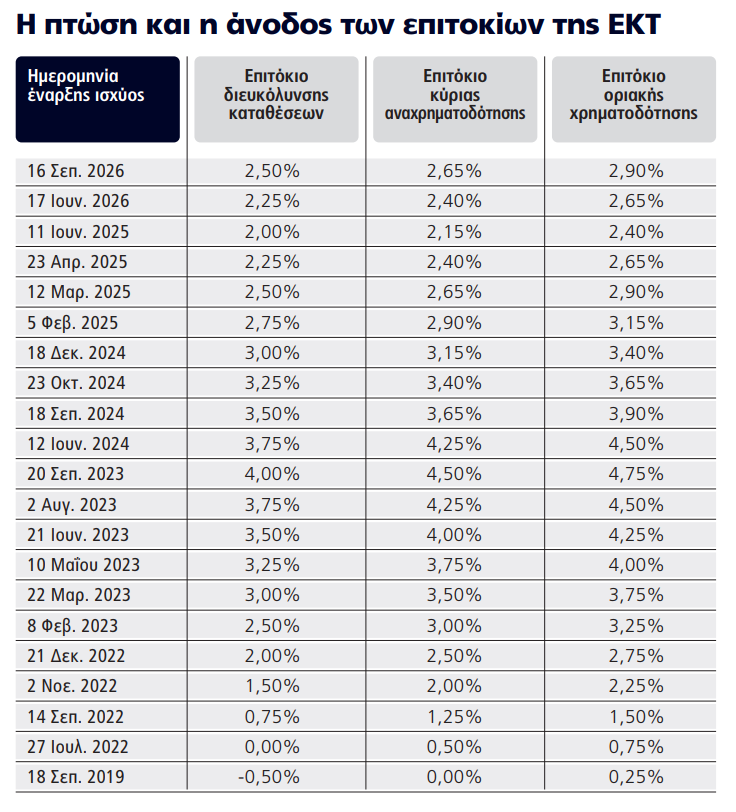
Από τις 16 Σεπτεμβρίου το επιτόκιο καταθέσεων της ΕΚΤ διαμορφώνεται στο 2,50%, το βασικό επιτόκιο αναχρηματοδότησης στο 2,65% και το οριακό επιτόκιο δανεισμού στο 2,90%. Η ΕΚΤ, πάντως, δεν προεξοφλεί την επόμενη κίνησή της, υπογραμμίζοντας ότι οι αποφάσεις θα λαμβάνονται από συνεδρίαση σε συνεδρίαση, ανάλογα με την πορεία του πληθωρισμού και των οικονομικών δεδομένων.
Η νέα άνοδος, που δεν αποκλείεται να μην είναι και η τελευταία μέχρι το τέλος του έτους, έχει δύο διαφορετικές όψεις για τα νοικοκυριά. Από τη μία πλευρά, δημιουργεί προϋποθέσεις για υψηλότερες αποδόσεις στο κεφάλαιο που παραμένει στις τράπεζες. Από την άλλη, αυξάνει το κόστος για όσους έχουν κυμαινόμενα δάνεια ή πρόκειται να δανειστούν σε ένα περιβάλλον υψηλότερων επιτοκίων.
Οι καταθέσεις παραμένουν φθηνές
Τα τελευταία διαθέσιμα στοιχεία της Τραπέζης της Ελλάδος για τον Ιούλιο δείχνουν ότι το μέσο σταθμισμένο επιτόκιο των νέων καταθέσεων κινείται μόλις στο 0,39%, έναντι 4,67% για τα νέα δάνεια. Το περιθώριο μεταξύ τους παραμένει στις 4,28 ποσοστιαίες μονάδες.
Ακόμη πιο χαρακτηριστική είναι η εικόνα στις καταθέσεις μιας ημέρας των νοικοκυριών, όπου το μέσο επιτόκιο τον Ιούλιο παρέμεινε μόλις στο 0,03%. Αντίθετα, στις νέες καταθέσεις των νοικοκυριών με συμφωνημένη διάρκεια έως ένα έτος το μέσο επιτόκιο διαμορφώθηκε στο 1,24%, ενώ στις αντίστοιχες καταθέσεις των επιχειρήσεων έφτασε στο 2,02%.
Η εικόνα αυτή εξηγεί σε μεγάλο βαθμό γιατί η άνοδος των επιτοκίων της ΕΚΤ δεν μεταφράζεται αυτόματα σε αντίστοιχη αύξηση της αμοιβής για το σύνολο των καταθέσεων. Οι τράπεζες εξακολουθούν να διατηρούν ένα μεγάλο μέρος της καταθετικής τους βάσης με εξαιρετικά χαμηλό κόστος και αυξάνουν τις αποδόσεις κυρίως εκεί όπου υπάρχει πραγματικός ανταγωνισμός για νέο χρήμα.
Στην ελληνική αγορά, σύμφωνα με τα στοιχεία που αποτυπώνουν τη συγκέντρωση των καταθέσεων, μόλις 2,3% των καταθετών -όσοι διαθέτουν υπόλοιπα άνω των 50.000 ευρώ- αντιστοιχεί περίπου στο 59,6% του συνόλου των καταθέσεων. Η κατηγορία από 50.001 έως 100.000 ευρώ αφορά μόλις το 1,5% των καταθετών, αλλά αντιστοιχεί στο 15,3% των καταθέσεων, ενώ όσοι διαθέτουν πάνω από 100.000 ευρώ αποτελούν μόλις το 0,8% των καταθετών και ελέγχουν το 44,3% των καταθέσεων.
Η Ευρώπη ανεβάζει τον πήχη
Η εξέλιξη αποκτά ακόμη μεγαλύτερη σημασία καθώς μεγάλοι ευρωπαϊκοί όμιλοι χρησιμοποιούν πλέον ιδιαίτερα επιθετικές προσφορές για να προσελκύσουν καταθέσεις.
Η BBVA στην Ιταλία, για παράδειγμα, προσφέρει στους νέους πελάτες της 4% μεικτό ετήσιο επιτόκιο για τους πρώτους έξι μήνες για ποσά έως 200.000 ευρώ. Για το τμήμα του υπολοίπου από 200.000 έως 1 εκατ. ευρώ η απόδοση διαμορφώνεται στο 2,10%. Παράλληλα, η ING στη Γερμανία προσφέρει 3,75% για τέσσερις μήνες για ποσά έως 250.000 ευρώ, στο πλαίσιο προσφοράς για νέους πελάτες.
Για τις ελληνικές τράπεζες αυτό δημιουργεί ένα νέο ανταγωνιστικό περιβάλλον, ιδιαίτερα τώρα που η ψηφιακή τραπεζική κάνει τη μετακίνηση κεφαλαίων πολύ ευκολότερη. Ο καταθέτης δεν χρειάζεται πλέον να αλλάξει τράπεζα με την παραδοσιακή έννοια για να αναζητήσει καλύτερη απόδοση. Μπορεί να ανοίξει έναν νέο λογαριασμό εξ αποστάσεως και να μεταφέρει κεφάλαια ηλεκτρονικά.
Το κόστος για τους δανειολήπτες
Στην άλλη πλευρά της αγοράς βρίσκονται οι δανειολήπτες, για τους οποίους η επίδραση της αύξησης είναι πιο άμεση, ιδιαίτερα όταν πρόκειται για κυμαινόμενα επιτόκια.
Τα στοιχεία της ΤτΕ δείχνουν ότι ήδη τον Ιούλιο το μέσο επιτόκιο των υφιστάμενων δανείων είχε αυξηθεί στο 4,81%, από 4,74% τον Ιούνιο. Στα νέα στεγαστικά με κυμαινόμενο επιτόκιο το μέσο επιτόκιο τον Απρίλιο ήταν 3,49%, ενώ στα υφιστάμενα στεγαστικά με διάρκεια άνω των πέντε ετών το επιτόκιο τον Ιούνιο είχε ανέλθει σε 3,66%.
Η επίπτωση στην τσέπη του δανειολήπτη εξαρτάται από το ύψος του δανείου, τη διάρκεια που απομένει και, κυρίως, το πόσο γρήγορα θα μετακυλιστεί η αύξηση του επιτοκίου της ΕΚΤ στο επιτόκιο του δανείου.
Ενδεικτικά, για στεγαστικό δάνειο 100.000 ευρώ διάρκειας 20 ετών μια πλήρης μετακύλιση αύξησης 25 μονάδων βάσης αυξάνει τη μηνιαία δόση περίπου κατά 13 ευρώ. Σε ορίζοντα 20ετίας η συνολική επιβάρυνση από τους πρόσθετους τόκους προσεγγίζει τις 3.100 ευρώ.
Πρόκειται, βεβαίως, για ενδεικτικούς υπολογισμούς, καθώς η πραγματική επιβάρυνση εξαρτάται από το επιτόκιο βάσης, το περιθώριο της τράπεζας και την ακριβή δομή του κάθε δανείου.
Στο τραπέζι ξανά το πάγωμα των στεγαστικών
Την ίδια στιγμή, η νέα άνοδος των επιτοκίων επαναφέρει στο προσκήνιο τη συζήτηση για το κατά πόσο οι τράπεζες θα επιχειρήσουν να προστατεύσουν τους ενήμερους δανειολήπτες από μια νέα σημαντική επιβάρυνση.
Οι τράπεζες που επιδιώκουν να ενισχύσουν τη στεγαστική πίστη είναι πιθανό να εξετάσουν μέτρα αντίστοιχα με εκείνα που εφαρμόστηκαν πριν από περίπου τρία χρόνια, όταν, κατά τη διάρκεια του προηγούμενου ανοδικού κύκλου, προχώρησαν σε παρεμβάσεις περιορισμού της επιβάρυνσης για τους ενήμερους πελάτες με παλαιά κυμαινόμενα στεγαστικά.
Τα σταθερά επιτόκια ως ασπίδα
Για τα νοικοκυριά υπάρχει πάντως ένα σημαντικό αντίβαρο: η μεγάλη στροφή των τελευταίων ετών προς τα σταθερά επιτόκια.
Οσοι έχουν δάνεια με πραγματικά σταθερό επιτόκιο για ολόκληρη την περίοδο αποπληρωμής δεν επηρεάζονται από τη συγκεκριμένη αύξηση της ΕΚΤ. Αντίθετα, μεγαλύτερη προσοχή χρειάζεται στα προϊόντα που ξεκινούν με σταθερό επιτόκιο για ορισμένα χρόνια και στη συνέχεια μετατρέπονται σε κυμαινόμενο, καθώς η σημερινή άνοδος μπορεί να γίνει αισθητή όταν ολοκληρωθεί η περίοδος σταθερής τιμολόγησης.
Η νέα ισορροπία
Η άνοδος της ΕΚΤ δημιουργεί, έτσι, δύο διαφορετικές ταχύτητες στην αγορά. Για τον καταθέτη υπάρχει μεγαλύτερο περιθώριο διεκδίκησης υψηλότερης απόδοσης, αλλά όχι αυτόματα: η αμοιβή παραμένει εξαιρετικά χαμηλή για τα χρήματα που μένουν σε λογαριασμούς άμεσης πρόσβασης. Για τον δανειολήπτη, αντίθετα, κάθε νέα αύξηση μεταφράζεται σταδιακά σε υψηλότερο κόστος, εφόσον το δάνειό του συνδέεται με κυμαινόμενο επιτόκιο.
Οι δύο πλευρές της αγοράς, άλλωστε, συνδέονται άμεσα. Οι τράπεζες εξακολουθούν να απολαμβάνουν σημαντικό όφελος από τη διαφορά ανάμεσα στο κόστος των καταθέσεων και την απόδοση των δανείων.
Ράνια Αικατερινάρη
AI στις επιχειρήσεις:
Ταχύτητα με ετοιμότητα και μετασχηματισμός με έλεγχο
Ολοι σήμερα μιλούν για την Τεχνητή Νοημοσύνη. Οι περισσότεροι έχουν ήδη πειραματιστεί με το ChatGPT, το Claude ή χρησιμοποιούν το Copilot στην εργασία τους, εντυπωσιασμένοι από την ταχύτητα, την ευκολία και τις δυνατότητές τους. Παράλληλα, αυξάνονται διεθνώς οι συζητήσεις, ακόμη και από στελέχη των ίδιων των τεχνολογικών κολοσσών, για τους κινδύνους του γρήγορου ρυθμού υιοθέτησης και την ανάγκη καλύτερου ελέγχου.
Για πολλές επιχειρήσεις, η συζήτηση έχει πλέον περάσει από τον αρχικό ενθουσιασμό για το «τι μπορεί να κάνει» η ΤΝ στα πιο δύσκολα ερωτήματα: πόσο ασφαλής είναι, ποιο είναι το συνολικό κόστος υιοθέτησης, πώς ενσωματώνεται στις υφιστάμενες υποδομές και διαδικασίες και, κυρίως, πώς μετασχηματίζει την καθημερινή λειτουργία.
Οσο η ΤΝ περνά από τον πειραματισμό στην ευρύτερη εφαρμογή, τόσο περισσότερο γίνεται ευθύνη της διοίκησης. Οι CEOs και τα ανώτερα στελέχη πρέπει να ξαναγίνουν μαθητές επενδύοντας χρόνο ώστε να κατανοήσουν τις δυνατότητες και τους περιορισμούς της τεχνολογίας, αλλά και τις αλλαγές που αυτή συνεπάγεται. Δεν μπορούν να αναθέσουν το ζήτημα αποκλειστικά στον CIO, τον CTO ή σε εξωτερικούς συμβούλους.
Η διοίκηση πρέπει να μπορεί να θέσει τα σωστά ερωτήματα: Ποιο πρόβλημα προσπαθούμε να λύσουμε και ποιο είναι το κόστος σε σχέση με το επιχειρηματικό όφελος; Ποια δεδομένα χρησιμοποιούμε και πόσο αξιόπιστα είναι; Πώς προστατεύουμε τα δεδομένα μας; Πώς αλλάζουν οι ρόλοι και οι διαδικασίες; Πώς εκπαιδεύουμε τους ανθρώπους; Ποιος έχει την ευθύνη όταν το σύστημα κάνει λάθος; Και, κυρίως, πώς διασφαλίζουμε ότι ο άνθρωπος παραμένει στην τελική απόφαση;
Μια πρακτική που μπορεί να αποδειχθεί ιδιαίτερα χρήσιμη είναι η δημιουργία ενός AI Executive Steering Committee, υπό τον CEO ή άλλο στέλεχος της ανώτερης διοίκησης. Η επιτροπή θα έχει την ευθύνη για τη συνολική στρατηγική AI μαζί με το πλάνο μετασχηματισμού, την έγκριση των επενδύσεων, την παρακολούθηση της προόδου και των εμποδίων, καθώς και τον σχεδιασμό του πλαισίου AI governance.
Παράλληλα, είναι σημαντικό να οριστούν υπεύθυνοι AI στις βασικές επιχειρησιακές μονάδες. Τα στελέχη αυτά, προερχόμενα από τις ίδιες τις επιχειρησιακές λειτουργίες και όχι από το ΙΤ, μπορούν να εντοπίζουν τις πραγματικές ανάγκες, να αξιολογούν πιθανές εφαρμογές και να αναλαμβάνουν την ευθύνη για την εφαρμογή και παρακολούθησή τους.
Η άσκηση αυτή έχει αξία ακόμη κι όταν η τελική απόφαση είναι να μην αξιοποιηθεί η ΤΝ σε μια συγκεκριμένη λειτουργία. Η διερεύνηση πιθανών εφαρμογών συχνά αποκαλύπτει λειτουργικές αδυναμίες, καθυστερήσεις και προβλήματα που παρέμεναν άλυτα. Δημιουργεί έτσι την αφορμή για μια ουσιαστική συζήτηση μεταξύ των διευθύνσεων γύρω από κρίσιμες προτεραιότητες: την αύξηση της παραγωγικότητας, την επιτάχυνση των διαδικασιών, τη βελτίωση της λήψης αποφάσεων, την αναβάθμιση της εξυπηρέτησης πελατών και την ανάπτυξη νέων προϊόντων και υπηρεσιών.
Για τη διοίκηση, η επένδυση στην ΤΝ διαφέρει από μια συμβατική επένδυση που μπορείς εύκολα να κάνεις μια ανάλυση κόστους – οφέλους. Το κόστος,τα οφέλη και οι κίνδυνοι της υιοθέτησης της ΤΝ δεν είναι πάντοτε εύκολο να ποσοτικοποιηθούν εκ των προτέρων, καθώς πρόκειται για έναν ευρύτερο επιχειρησιακό μετασχηματισμό.
Η μεγάλη ευκαιρία είναι προφανής: η ΤΝ μπορεί να αποτελέσει σημαντικό ανταγωνιστικό πλεονέκτημα, ιδιαίτερα για μικρότερες και πιο ευέλικτες επιχειρήσεις. Η μεγάλη πρόκληση είναι εξίσου προφανής: να μη συγχέουμε την ταχύτητα με την ετοιμότητα.
Αυτό δεν σημαίνει ανακοπή της καινοτομίας. Σημαίνει έγκαιρη δημιουργία ορίων, μηχανισμών ελέγχου και δικλίδων ασφαλείας, ώστε η τεχνολογία να αναπτυχθεί με υπευθυνότητα και να δημιουργήσει πραγματική επιχειρηματική αξία. Η επιτυχία θα ανήκει σε εκείνους που θα καταφέρουν να τη χρησιμοποιήσουν αποτελεσματικά και να αποφασίσουν πού, πώς και μέχρι πού θα φτάσει, διατηρώντας τον έλεγχο και την ανθρώπινη κρίση στις τελικές αποφάσεις.




Δεν υπάρχουν σχόλια
Σημείωση: Μόνο ένα μέλος αυτού του ιστολογίου μπορεί να αναρτήσει σχόλιο.