
«Γεράκι» η Fed, αλλά δεν θα σώσει τα ομόλογα
H ανάλυση των τελευταίων 40 ετών δείχνει ότι σε τέσσερις από τους έξι κύκλους σύσφιξης, οι αποδόσεις των 10ετών αμερικανικών ομολόγων αυξήθηκαν μετά την πρώτη αύξηση επιτοκίων. Μόνο σε δύο περιπτώσεις καταγράφηκε παρατεταμένη πτώση των αποδόσεων.
«Γεράκι» η Fed, αλλά δεν θα σώσει τα ομόλογα - Οι νέες αυξήσεις επιτοκίων δεν φέρνουν ράλι στις αγορές.
Η στροφή της Federal Reserve προς μια πιο επιθετική («hawkish») νομισματική πολιτική υπό τον διοικητή Kevin Warsh έχει αναζωπυρώσει τη συζήτηση γύρω από τις λεγόμενες «bullish αυξήσεις επιτοκίων» – περιόδους κατά τις οποίες οι κεντρικές τράπεζες αυξάνουν τα επιτόκια, αλλά οι αποδόσεις των ομολόγων υποχωρούν. Αν και η ιστορία παρέχει ορισμένα σχετικά παραδείγματα, η Oxford Economics εκτιμά ότι υπάρχουν ελάχιστοι λόγοι αισιοδοξίας αυτή τη φορά.
Οι «bullish αυξήσεις επιτοκίων» εμφανίζονται μόνο υπό πολύ συγκεκριμένες συνθήκες: όταν μια κεντρική τράπεζα προχωρά σε επιθετική σύσφιξη σε μια οικονομία όπου οι τιμές και οι μισθοί προσαρμόζονται γρήγορα στα πληθωριστικά σοκ. Πρόκειται για ένα περιβάλλον που ταιριάζει περισσότερο στις αναδυόμενες αγορές παρά στις Ηνωμένες Πολιτείες.
Οι οικονομολόγοι επισημαίνουν, ωστόσο, ένα σημαντικό προειδοποιητικό σήμα.
Ο πληθωρισμός στις ΗΠΑ έχει γίνει πιο επίμονος μετά την πανδημία και η αυξανόμενη επιρροή του παρελθόντος πληθωρισμού και των προσδοκιών στη διαμόρφωση των σημερινών τιμών θα μπορούσε να οδηγήσει τη Fed σε ακόμη περισσότερες αυξήσεις επιτοκίων.
Παράλληλα, ακόμη και αν οι λεγόμενες «bullish αυξήσεις» ήταν πιθανές, άλλοι παράγοντες εξακολουθούν να ασκούν ανοδικές πιέσεις στις μακροπρόθεσμες αποδόσεις. Η δημοσιονομική χαλαρότητα και η αύξηση της παραγωγικότητας λόγω της τεχνητής νοημοσύνης ενδέχεται να ωθήσουν τις αποδόσεις σημαντικά υψηλότερα από όσο θα μπορούσε να επιτύχει οποιοσδήποτε κύκλος αυξήσεων επιτοκίων.
Η ιστορία δείχνει ότι οι αποδόσεις συνήθως ανεβαίνουν
Καθώς η Fed εισέρχεται σε έναν νέο κύκλο αυξήσεων επιτοκίων, με σαφείς ενδείξεις ότι η νομισματική πολιτική θα γίνει ακόμη πιο αυστηρή, έχει αναπτυχθεί η άποψη ότι η πρόσφατη άνοδος των μακροπρόθεσμων αποδόσεων ίσως αναστραφεί.
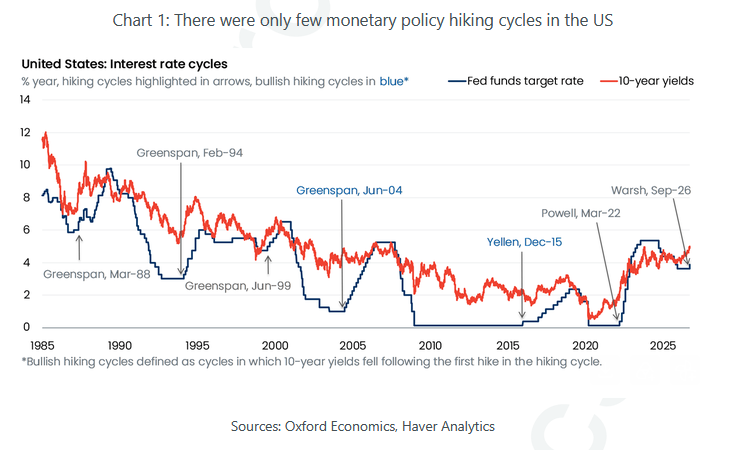
Ωστόσο, η ανάλυση των τελευταίων 40 ετών δείχνει ότι σε τέσσερις από τους έξι κύκλους σύσφιξης, οι αποδόσεις των 10ετών αμερικανικών ομολόγων αυξήθηκαν μετά την πρώτη αύξηση επιτοκίων. Μόνο σε δύο περιπτώσεις καταγράφηκε παρατεταμένη πτώση των αποδόσεων.
Μάλιστα, οι περίοδοι ανόδου των αποδόσεων ήταν κατά μέσο όρο εντονότερες από τις περιόδους πτώσης.
Οι δύο περιπτώσεις «bullish αυξήσεων» σημειώθηκαν μεταξύ 2004 και 2015 και παρεμβλήθηκαν ανάμεσα σε κύκλους αυξήσεων που συνοδεύτηκαν από άνοδο των αποδόσεων.
Η εμπειρία δείχνει επίσης ότι όταν οι αγορές διαμορφώσουν μια αρχική κατεύθυνση, είτε ανοδική είτε καθοδική, αυτή τείνει να διατηρείται για αρκετούς μήνες.
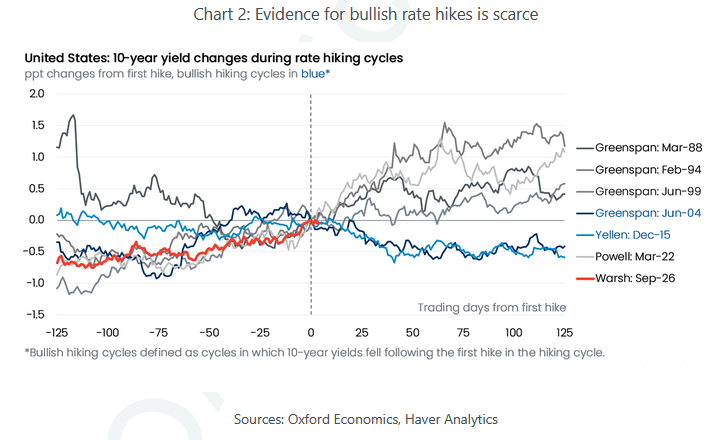
Χαρακτηριστικό παράδειγμα αποτελεί ο κύκλος αυξήσεων που ξεκίνησε τον Ιούνιο του 2004 από τον Alan Greenspan. Παρά τη συνολική αύξηση των επιτοκίων κατά 425 μονάδες βάσης μέσα σε δύο χρόνια, οι αποδόσεις των 10ετών ομολόγων υποχώρησαν και παρέμειναν κάτω από τα επίπεδα εκκίνησης για περισσότερο από έξι μήνες.
Γιατί οι αποδόσεις δεν ακολουθούν πάντα τη Fed
Το βασικό συμπέρασμα είναι ότι δεν υπάρχει μια «κανονική» αντίδραση των αποδόσεων στην αυστηροποίηση της νομισματικής πολιτικής.
Οι αποδόσεις των ομολόγων είναι προεξοφλητικοί μηχανισμοί.
Δεν αντανακλούν μόνο τις σημερινές αποφάσεις της Fed, αλλά και τις προσδοκίες για τη μελλοντική πορεία των επιτοκίων, καθώς και άλλους κρίσιμους παράγοντες, όπως η προσφορά κρατικού χρέους και η ζήτηση για ασφαλή επενδυτικά καταφύγια.
Στην περίπτωση του 2004, οι αγορές είχαν ήδη προεξοφλήσει σημαντικό μέρος των αυξήσεων επιτοκίων πριν καν ξεκινήσει ο κύκλος σύσφιξης, με αποτέλεσμα οι αποδόσεις να μην ακολουθήσουν την αναμενόμενη ανοδική πορεία.
Οι «bullish αυξήσεις» είναι σπάνιο φαινόμενο στις ΗΠΑ
Η Oxford Economics χρησιμοποίησε ένα μοντέλο νομισματικής πολιτικής και χιλιάδες προσομοιώσεις Monte Carlo για να εξετάσει πόσο συχνά οι αυξήσεις επιτοκίων θα μπορούσαν να οδηγήσουν σε πτώση των μακροπρόθεσμων αποδόσεων.
Τα αποτελέσματα δείχνουν ότι η αρχική επίδραση μιας αύξησης επιτοκίων είναι σχεδόν πάντα ανοδική για τις αποδόσεις, κυρίως λόγω των προσδοκιών για υψηλότερα βραχυπρόθεσμα επιτόκια.
Υπάρχουν περιπτώσεις όπου οι αποδόσεις υποχωρούν, αλλά αυτό συνήθως συμβαίνει μετά από μεγάλο χρονικό διάστημα, συχνά πάνω από έναν χρόνο. Ακόμη και στα πιο ακραία σενάρια, η πτώση των 10ετών αποδόσεων περιορίζεται σε μόλις 10 μονάδες βάσης κάτω από το βασικό σενάριο μετά από δύο χρόνια.
Σύμφωνα με την Oxford Economics, αυτό υποδηλώνει ότι οι πτώσεις των αποδόσεων που παρατηρήθηκαν σε παλαιότερους κύκλους αυξήσεων δεν οφείλονταν αποκλειστικά στη νομισματική πολιτική, αλλά και σε άλλες δυνάμεις που επηρέαζαν τις αγορές.
Ο επίμονος πληθωρισμός φέρνει πιο επιθετική Fed
Οι προσομοιώσεις δείχνουν ότι οι πιθανότητες εμφάνισης «bullish αυξήσεων» αυξάνονται όταν οι προσδοκίες για τον πληθωρισμό αποσταθεροποιούνται και η αξιοπιστία της κεντρικής τράπεζας μειώνεται.
Σε ένα τέτοιο περιβάλλον, η Fed αναγκάζεται να αυξάνει τα επιτόκια πιο επιθετικά για να επαναφέρει τον πληθωρισμό στον στόχο της. Αυτό μπορεί να οδηγήσει σε μεγαλύτερη επιβράδυνση της οικονομίας και, τελικά, σε χαμηλότερες αποδόσεις ομολόγων.
Η Oxford Economics σημειώνει ότι μετά την πανδημία ο αμερικανικός πληθωρισμός έχει γίνει πιο «κολλώδης», καθώς οι προηγούμενες αυξήσεις τιμών επηρεάζουν περισσότερο τις μελλοντικές πληθωριστικές εξελίξεις. Αυτό σημαίνει ότι οι κεντρικές τράπεζες ενδέχεται να χρειαστεί να ενεργούν ταχύτερα και πιο επιθετικά απέναντι σε νέα πληθωριστικά σοκ.
Παρόλα αυτά, οι οικονομολόγοι δεν θεωρούν ότι οι ΗΠΑ εισέρχονται σε μια εποχή συστηματικών «bullish αυξήσεων». Οι πληθωριστικές προσδοκίες παραμένουν σε γενικές γραμμές αγκυροβολημένες και η Fed φαίνεται διατεθειμένη να δράσει έγκαιρα ώστε να αποτρέψει την αποσταθεροποίησή τους.
Τα ελλείμματα και η τεχνητή νοημοσύνη κρατούν ψηλά τις αποδόσεις
Η Oxford Economics παραμένει επιφυλακτική απέναντι στο ενδεχόμενο σημαντικής αποκλιμάκωσης των αποδόσεων κατά τον τρέχοντα κύκλο αυξήσεων επιτοκίων.
Ένας λόγος είναι ότι το παγκόσμιο περιβάλλον αποταμίευσης έχει αλλάξει σε σχέση με τη δεκαετία του 2000, όταν οι μεγάλες αποταμιεύσεις της Ασίας και των πετρελαιοπαραγωγών χωρών στήριζαν τη ζήτηση για αμερικανικά κρατικά ομόλογα.
Ένας δεύτερος και ίσως σημαντικότερος παράγοντας είναι η δημοσιονομική πολιτική. Η διόγκωση των δημοσίων χρεών στις ανεπτυγμένες οικονομίες αυξάνει την προσφορά κρατικών τίτλων και συμβάλλει σε ένα υψηλότερο επίπεδο ισορροπίας των επιτοκίων.
Τέλος, η άνοδος του ουδέτερου πραγματικού επιτοκίου, του λεγόμενου r*, εκτιμάται ότι θα συνεχιστεί τα επόμενα χρόνια, κυρίως λόγω των επενδύσεων στην τεχνητή νοημοσύνη και της αύξησης του δημόσιου χρέους.
Σύμφωνα με την Oxford Economics, οι διαρθρωτικοί αυτοί παράγοντες είναι αρκετά ισχυροί ώστε να διατηρήσουν τις αποδόσεις σε υψηλά επίπεδα, ακόμη και αν η Fed προχωρήσει σε έναν νέο επιθετικό κύκλο αυξήσεων επιτοκίων.
www.bankingnews.gr
Οι «bullish αυξήσεις επιτοκίων» εμφανίζονται μόνο υπό πολύ συγκεκριμένες συνθήκες: όταν μια κεντρική τράπεζα προχωρά σε επιθετική σύσφιξη σε μια οικονομία όπου οι τιμές και οι μισθοί προσαρμόζονται γρήγορα στα πληθωριστικά σοκ. Πρόκειται για ένα περιβάλλον που ταιριάζει περισσότερο στις αναδυόμενες αγορές παρά στις Ηνωμένες Πολιτείες.
Οι οικονομολόγοι επισημαίνουν, ωστόσο, ένα σημαντικό προειδοποιητικό σήμα.
Ο πληθωρισμός στις ΗΠΑ έχει γίνει πιο επίμονος μετά την πανδημία και η αυξανόμενη επιρροή του παρελθόντος πληθωρισμού και των προσδοκιών στη διαμόρφωση των σημερινών τιμών θα μπορούσε να οδηγήσει τη Fed σε ακόμη περισσότερες αυξήσεις επιτοκίων.
Παράλληλα, ακόμη και αν οι λεγόμενες «bullish αυξήσεις» ήταν πιθανές, άλλοι παράγοντες εξακολουθούν να ασκούν ανοδικές πιέσεις στις μακροπρόθεσμες αποδόσεις. Η δημοσιονομική χαλαρότητα και η αύξηση της παραγωγικότητας λόγω της τεχνητής νοημοσύνης ενδέχεται να ωθήσουν τις αποδόσεις σημαντικά υψηλότερα από όσο θα μπορούσε να επιτύχει οποιοσδήποτε κύκλος αυξήσεων επιτοκίων.
Η ιστορία δείχνει ότι οι αποδόσεις συνήθως ανεβαίνουν
Καθώς η Fed εισέρχεται σε έναν νέο κύκλο αυξήσεων επιτοκίων, με σαφείς ενδείξεις ότι η νομισματική πολιτική θα γίνει ακόμη πιο αυστηρή, έχει αναπτυχθεί η άποψη ότι η πρόσφατη άνοδος των μακροπρόθεσμων αποδόσεων ίσως αναστραφεί.
Ωστόσο, η ανάλυση των τελευταίων 40 ετών δείχνει ότι σε τέσσερις από τους έξι κύκλους σύσφιξης, οι αποδόσεις των 10ετών αμερικανικών ομολόγων αυξήθηκαν μετά την πρώτη αύξηση επιτοκίων. Μόνο σε δύο περιπτώσεις καταγράφηκε παρατεταμένη πτώση των αποδόσεων.
Μάλιστα, οι περίοδοι ανόδου των αποδόσεων ήταν κατά μέσο όρο εντονότερες από τις περιόδους πτώσης.
Οι δύο περιπτώσεις «bullish αυξήσεων» σημειώθηκαν μεταξύ 2004 και 2015 και παρεμβλήθηκαν ανάμεσα σε κύκλους αυξήσεων που συνοδεύτηκαν από άνοδο των αποδόσεων.
Η εμπειρία δείχνει επίσης ότι όταν οι αγορές διαμορφώσουν μια αρχική κατεύθυνση, είτε ανοδική είτε καθοδική, αυτή τείνει να διατηρείται για αρκετούς μήνες.
Χαρακτηριστικό παράδειγμα αποτελεί ο κύκλος αυξήσεων που ξεκίνησε τον Ιούνιο του 2004 από τον Alan Greenspan. Παρά τη συνολική αύξηση των επιτοκίων κατά 425 μονάδες βάσης μέσα σε δύο χρόνια, οι αποδόσεις των 10ετών ομολόγων υποχώρησαν και παρέμειναν κάτω από τα επίπεδα εκκίνησης για περισσότερο από έξι μήνες.
Γιατί οι αποδόσεις δεν ακολουθούν πάντα τη Fed
Το βασικό συμπέρασμα είναι ότι δεν υπάρχει μια «κανονική» αντίδραση των αποδόσεων στην αυστηροποίηση της νομισματικής πολιτικής.
Οι αποδόσεις των ομολόγων είναι προεξοφλητικοί μηχανισμοί.
Δεν αντανακλούν μόνο τις σημερινές αποφάσεις της Fed, αλλά και τις προσδοκίες για τη μελλοντική πορεία των επιτοκίων, καθώς και άλλους κρίσιμους παράγοντες, όπως η προσφορά κρατικού χρέους και η ζήτηση για ασφαλή επενδυτικά καταφύγια.
Στην περίπτωση του 2004, οι αγορές είχαν ήδη προεξοφλήσει σημαντικό μέρος των αυξήσεων επιτοκίων πριν καν ξεκινήσει ο κύκλος σύσφιξης, με αποτέλεσμα οι αποδόσεις να μην ακολουθήσουν την αναμενόμενη ανοδική πορεία.
Οι «bullish αυξήσεις» είναι σπάνιο φαινόμενο στις ΗΠΑ
Η Oxford Economics χρησιμοποίησε ένα μοντέλο νομισματικής πολιτικής και χιλιάδες προσομοιώσεις Monte Carlo για να εξετάσει πόσο συχνά οι αυξήσεις επιτοκίων θα μπορούσαν να οδηγήσουν σε πτώση των μακροπρόθεσμων αποδόσεων.
Τα αποτελέσματα δείχνουν ότι η αρχική επίδραση μιας αύξησης επιτοκίων είναι σχεδόν πάντα ανοδική για τις αποδόσεις, κυρίως λόγω των προσδοκιών για υψηλότερα βραχυπρόθεσμα επιτόκια.
Υπάρχουν περιπτώσεις όπου οι αποδόσεις υποχωρούν, αλλά αυτό συνήθως συμβαίνει μετά από μεγάλο χρονικό διάστημα, συχνά πάνω από έναν χρόνο. Ακόμη και στα πιο ακραία σενάρια, η πτώση των 10ετών αποδόσεων περιορίζεται σε μόλις 10 μονάδες βάσης κάτω από το βασικό σενάριο μετά από δύο χρόνια.
Σύμφωνα με την Oxford Economics, αυτό υποδηλώνει ότι οι πτώσεις των αποδόσεων που παρατηρήθηκαν σε παλαιότερους κύκλους αυξήσεων δεν οφείλονταν αποκλειστικά στη νομισματική πολιτική, αλλά και σε άλλες δυνάμεις που επηρέαζαν τις αγορές.
Ο επίμονος πληθωρισμός φέρνει πιο επιθετική Fed
Οι προσομοιώσεις δείχνουν ότι οι πιθανότητες εμφάνισης «bullish αυξήσεων» αυξάνονται όταν οι προσδοκίες για τον πληθωρισμό αποσταθεροποιούνται και η αξιοπιστία της κεντρικής τράπεζας μειώνεται.
Σε ένα τέτοιο περιβάλλον, η Fed αναγκάζεται να αυξάνει τα επιτόκια πιο επιθετικά για να επαναφέρει τον πληθωρισμό στον στόχο της. Αυτό μπορεί να οδηγήσει σε μεγαλύτερη επιβράδυνση της οικονομίας και, τελικά, σε χαμηλότερες αποδόσεις ομολόγων.
Η Oxford Economics σημειώνει ότι μετά την πανδημία ο αμερικανικός πληθωρισμός έχει γίνει πιο «κολλώδης», καθώς οι προηγούμενες αυξήσεις τιμών επηρεάζουν περισσότερο τις μελλοντικές πληθωριστικές εξελίξεις. Αυτό σημαίνει ότι οι κεντρικές τράπεζες ενδέχεται να χρειαστεί να ενεργούν ταχύτερα και πιο επιθετικά απέναντι σε νέα πληθωριστικά σοκ.
Παρόλα αυτά, οι οικονομολόγοι δεν θεωρούν ότι οι ΗΠΑ εισέρχονται σε μια εποχή συστηματικών «bullish αυξήσεων». Οι πληθωριστικές προσδοκίες παραμένουν σε γενικές γραμμές αγκυροβολημένες και η Fed φαίνεται διατεθειμένη να δράσει έγκαιρα ώστε να αποτρέψει την αποσταθεροποίησή τους.
Τα ελλείμματα και η τεχνητή νοημοσύνη κρατούν ψηλά τις αποδόσεις
Η Oxford Economics παραμένει επιφυλακτική απέναντι στο ενδεχόμενο σημαντικής αποκλιμάκωσης των αποδόσεων κατά τον τρέχοντα κύκλο αυξήσεων επιτοκίων.
Ένας λόγος είναι ότι το παγκόσμιο περιβάλλον αποταμίευσης έχει αλλάξει σε σχέση με τη δεκαετία του 2000, όταν οι μεγάλες αποταμιεύσεις της Ασίας και των πετρελαιοπαραγωγών χωρών στήριζαν τη ζήτηση για αμερικανικά κρατικά ομόλογα.
Ένας δεύτερος και ίσως σημαντικότερος παράγοντας είναι η δημοσιονομική πολιτική. Η διόγκωση των δημοσίων χρεών στις ανεπτυγμένες οικονομίες αυξάνει την προσφορά κρατικών τίτλων και συμβάλλει σε ένα υψηλότερο επίπεδο ισορροπίας των επιτοκίων.
Τέλος, η άνοδος του ουδέτερου πραγματικού επιτοκίου, του λεγόμενου r*, εκτιμάται ότι θα συνεχιστεί τα επόμενα χρόνια, κυρίως λόγω των επενδύσεων στην τεχνητή νοημοσύνη και της αύξησης του δημόσιου χρέους.
Σύμφωνα με την Oxford Economics, οι διαρθρωτικοί αυτοί παράγοντες είναι αρκετά ισχυροί ώστε να διατηρήσουν τις αποδόσεις σε υψηλά επίπεδα, ακόμη και αν η Fed προχωρήσει σε έναν νέο επιθετικό κύκλο αυξήσεων επιτοκίων.
www.bankingnews.gr




Δεν υπάρχουν σχόλια
Σημείωση: Μόνο ένα μέλος αυτού του ιστολογίου μπορεί να αναρτήσει σχόλιο.