
Οι μεγάλες συστημικές εταιρίες και ο SSM

Οι μεγάλες συστημικές εταιρίες και ο SSM
.
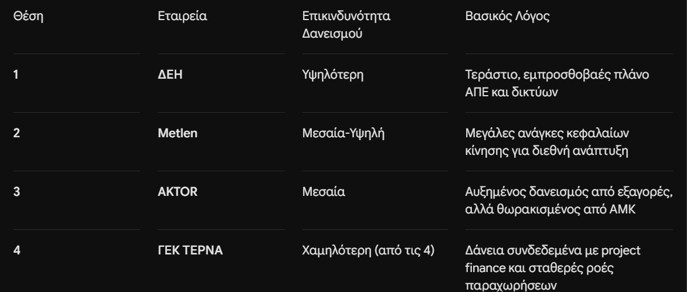
Ακούγοντας στις ειδήσεις ότι, ο SSM προειδοποίησε την ΤτΕ για κάποια μεγάλη εταιρεία που αποτελεί συστημικό κίνδυνο για τον τραπεζικό κλάδο, εάν της συμβεί κάτι, προσπαθήσαμε να βρούμε τις πιο επικίνδυνες – με τη σειρά κατάταξης τους.
Φυσικά το περιεχόμενο του άρθρου δεν μπορεί σε καμία περίπτωση να θεωρηθεί ως συμβουλή ή πρόταση ή προτροπή ή σύσταση ή πρόσκληση για την αγορά ή πώληση οποιασδήποτε μετοχής ή επενδυτικού ή χρηματοοικονομικού προϊόντος που διαπραγματεύεται σε οργανωμένη ή μη αγορά. Εν προκειμένω τα εξής:
(1)ΔΕΗ – Υψηλότερη ευαισθησία: Διαθέτει το μεγαλύτερο και πιο εμπροσθοβαές επενδυτικό πλάνο (ΑΠΕ, ψηφιοποίηση, δίκτυα) με τεράστιες κεφαλαιακές δαπάνες – καθιστώντας την πιο ευαίσθητη στις διακυμάνσεις των επιτοκίων και στην ανάγκη συνεχούς αναχρηματοδότησης.
Τρέχουσα χρηματιστηριακή τιμή & αποτίμηση (24,28 €): Η αποτίμησή της στο ταμπλό αντικατοπτρίζει τις υψηλές προσδοκίες αλλά και τις απαιτήσεις του τεράστιου επενδυτικού της προγράμματος. Η τιμή της μετοχής κινείται επηρεαζόμενη από την ικανότητά της να παράγει επαναλαμβανόμενα EBITDA που απορροφούν τη μόχλευση – με τους επενδυτές να ζητούν διαρκή επιβεβαίωση της κερδοφορίας των νέων πράσινων έργων της.
(2)Metlen Energy & Metals – 2η σε επικινδυνότητα: Λόγω της παγκόσμιας ανάπτυξης και της φύσης των βιομηχανικών και ενεργειακών έργων της, απαιτεί διαρκή και υψηλά κεφάλαια κίνησης και δανεισμό. Ο κίνδυνος μετριάζεται σημαντικά ωστόσο από την υψηλή κερδοφορία και την επενδυτική βαθμίδα.
Τρέχουσα χρηματιστηριακή τιμή & αποτίμηση (46,76 €): Η τιμή της μετοχής της διαπραγματεύεται με γνώμονα τη διεθνή της επέκταση και τη δυναμική της κερδοφορίας της. Το χρηματιστήριο αναγνωρίζει την ισχυρή της θέση και την επενδυτική βαθμίδα, αποτιμώντας θετικά το γεγονός ότι ο υψηλός δανεισμός συνοδεύεται από υψηλές αποδόσεις και εξαγώγιμο μοντέλο ανάπτυξης (ιδίως στα έργα ΑΠΕ).
(3)AKTOR – 3η σε επικινδυνότητα: Αν και ο συνολικός δανεισμός της αυξήθηκε απότομα λόγω των εξαγορών και της μετάβασης σε νέους τομείς (παραχωρήσεις, ΑΠΕ), η τεράστια αύξηση κεφαλαίου και η ισχυρή ρευστότητα λειτούργησαν ως «ασπίδα», περιορίζοντας τον καθαρό κίνδυνο της μητρικής.
Τρέχουσα χρηματιστηριακή τιμή & αποτίμηση (9,69 €): Η τρέχουσα τιμή της μετοχής αποτυπώνει την περίοδο στρατηγικού μετασχηματισμού και επανατοποθέτησής της στην αγορά ως ευρύτερος όμιλος υποδομών. Το ταμπλό αξιολογεί θετικά την επιτυχημένη κεφαλαιακή ενίσχυση (ΑΜΚ) και την είσοδο σε κερδοφόρους τομείς (παραχωρήσεις, ΑΠΕ), οι οποίοι εξισορροπούν την αύξηση του συνολικού δανεισμού από τις εξαγορές.
4. ΓΕΚ ΤΕΡΝΑ – Χαμηλότερη επικινδυνότητα από τις 4: Παρά τον υψηλό απόλυτο όγκο χρέους, το μεγαλύτερο μέρος του είναι Project Finance που συνδέεται αυστηρά με τα έργα. Υποστηρίζεται από σταθερές, εγγυημένες και μακροχρόνιες ταμειακές ροές από τις παραχωρήσεις (π.χ. αυτοκινητόδρομοι), προσφέροντας τη μεγαλύτερη ορατότητα και ασφάλεια εξυπηρέτησης.
Τρέχουσα χρηματιστηριακή τιμή & αποτίμηση (43,80 €): Η αποτίμησή της στο χρηματιστήριο λειτουργεί παραδοσιακά ως «ασφαλές λιμάνι» υποδομών. Η τιμή της μετοχής στηρίζεται από την ορατότητα των μακροχρόνιων, εγγυημένων ταμειακών ροών από τις μεγάλες παραχωρήσεις (π.χ. αυτοκινητόδρομοι), με τους επενδυτές να συνεκτιμούν ότι ο υψηλός όγκος χρέους (project finance) είναι πλήρως καλυμμένος από τα ίδια τα έργα.
Βασικά συμπεράσματα για τον Τραπεζικό Κίνδυνο (SSM)
(α) Η φύση του χρέους μετράει περισσότερο από το απόλυτο νούμερο: Όπως φαίνεται χαρακτηριστικά στη ΓΕΚ ΤΕΡΝΑ, τα μεγάλα δάνεια υποδομών δεν επιβαρύνουν τον ισολογισμό της μητρικής εταιρείας με κλασικό τρόπο – επειδή λειτουργούν με τη μορφή Project Finance. Αντίθετα, η ΔΕΗ και η Metlen διαχειρίζονται εταιρικό δανεισμό και γραμμές ρευστότητας συνδεδεμένες στενά με την ευρύτερη επιχειρηματική τους επέκταση.
(β) Ο ρόλος των Τραπεζών: Ο SSM παρακολουθεί τη συγκέντρωση του κινδύνου στους μεγάλους ομίλους κυρίως ως προς το κατά πόσο ταμειακές ροές από τους κλάδους ενέργειας και υποδομών παραμένουν ισχυρές – έτσι ώστε να αποπληρωθούν οι τραπεζικές χρηματοδοτήσεις χωρίς καθυστερήσεις, ειδικά σε περιόδους υψηλότερων επιτοκίων.
Σημείωση: Μία πολύ καλή ανάλυση για το ΤΑΑ: Τα «παρκαρισμένα» δισ. ευρώ και τι κρύβεται πίσω από το 100% απορρόφηση.
Τα άρθρα που δημοσιεύονται στην ιστοσελίδα μας εκφράζουν αποκλειστικά τους συγγραφείς τους. Η ιστοσελίδα μας δεν λογοκρίνει τις γνώμες των συνεργατών της.




Δεν υπάρχουν σχόλια
Σημείωση: Μόνο ένα μέλος αυτού του ιστολογίου μπορεί να αναρτήσει σχόλιο.